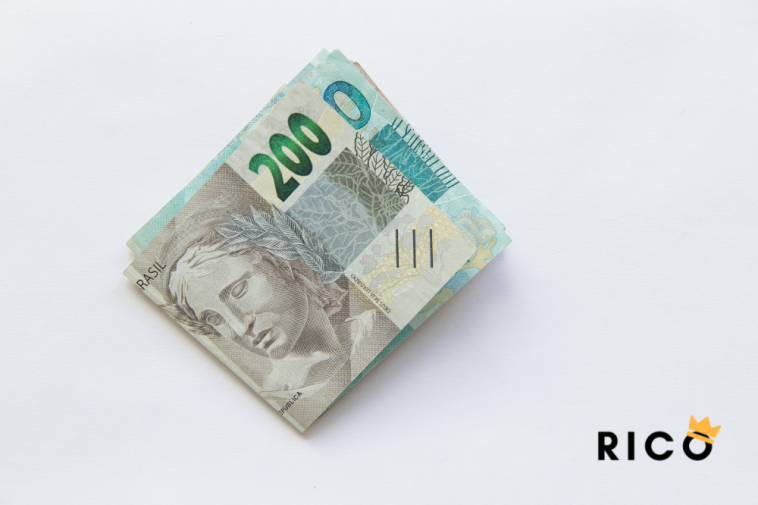
Receber uma nota falsa sem perceber pode transformar uma compra comum em um prejuízo. A dúvida costuma aparecer quando a cédula parece legítima, mas apresenta alguma característica diferente das notas que você conhece.
Se a suspeita surgir durante uma compra ou depois que você já recebeu o dinheiro, a forma de agir muda. Por isso, vale saber o que conferir, quando recusar a cédula e como encaminhá-la para análise sem criar um problema maior.
Como identificar uma nota falsa?
As cédulas do real têm diferentes elementos de segurança que ajudam a verificar sua autenticidade. O Banco Central recomenda observar esses recursos e, quando possível, comparar a nota suspeita com outra do mesmo valor e desenho.
Entre os principais elementos estão:
- Marca-d’água: aparece quando você coloca a cédula contra a luz, mostrando a figura do animal e o número do valor.
- Alto-relevo: algumas partes da nota apresentam uma textura que pode ser percebida pelo toque.
- Número escondido: aparece quando você coloca a cédula na posição horizontal, na altura dos olhos e em um local com boa iluminação.
- Fio de segurança: está presente nas notas de R$ 10, R$ 20, R$ 50 e R$ 100 e pode ser visto contra a luz.
- Faixa holográfica: aparece nas notas de R$ 50 e R$ 100 e apresenta diferentes efeitos quando você movimenta a cédula.
- Número que muda de cor: aparece nas notas de R$ 10 e R$ 20 e muda do azul para o verde quando a nota é movimentada.
Uma característica isolada nem sempre é suficiente para concluir que existe falsificação. O ideal é conferir mais de um elemento antes de tomar uma decisão.
O que fazer se perceber a falsificação na hora?
Se você desconfiar da cédula antes de concluir a transação, recuse o pagamento com aquela nota.
Você pode simplesmente explicar que encontrou uma característica diferente e pedir outra forma de pagamento. Não é necessário acusar a pessoa que apresentou o dinheiro, já que ela também pode ter recebido a cédula anteriormente sem saber do problema.
Se a dúvida continuar, não aceite a nota e procure uma instituição financeira para solicitar a análise.
Essa é uma situação diferente de descobrir o problema depois. Quando você ainda não recebeu a cédula, recusar o dinheiro evita que uma possível falsificação entre na sua posse.
Já recebi uma nota falsa. Posso passar para outra pessoa?
Não. Se você já recebeu uma nota falsa ou suspeita que ela seja falsa, não tente usá-la novamente para pagar uma compra.
O Banco Central orienta que a pessoa encaminhe a cédula para exame na rede bancária e solicite o recibo de retenção. A falsificação de moeda é crime, e colocar uma cédula falsa em circulação depois de saber do problema pode gerar consequências.
O procedimento é simples:
- Leve a cédula a uma instituição financeira.
- Informe que existe suspeita de falsificação.
- Entregue a nota para análise.
- Solicite o recibo de retenção.
- Aguarde o resultado do exame.
O recibo é importante porque registra a entrega da cédula para análise.
A nota pode ser verdadeira mesmo parecendo diferente?
Sim. Uma cédula pode apresentar desgaste, sujeira ou outras alterações sem ser falsa. O Banco Central também analisa notas cuja autenticidade gera dúvida.
Por isso, a decisão final não deve ser baseada apenas na aparência. A instituição financeira encaminha a cédula para exame quando existe suspeita, e o Banco Central determina o resultado.
O que acontece depois que o banco recebe a cédula?
A instituição financeira retém a nota suspeita e a encaminha ao Banco Central para análise. O cliente recebe um recibo da retenção, que permite acompanhar o procedimento.
Quanto tempo demora?
O Banco Central informa os seguintes prazos para a análise:
- Até 30 dias corridos: quando a retenção ocorre em uma cidade onde o BC possui representação.
- Até 45 dias corridos: nas demais cidades brasileiras.
O resultado pode confirmar que a cédula é verdadeira ou que ela ainda possui valor. Nesse caso, o banco deve disponibilizar o valor ao portador.
Se a análise confirmar que a cédula é falsa ou que não possui mais valor, não há reembolso.
O que acontece com o dinheiro se a nota for verdadeira?
Quando o exame confirma a autenticidade ou o valor da cédula, o banco deve creditar o dinheiro na conta do cliente em até 24 horas após receber o resultado.
Quem não possui conta na instituição deve receber a comunicação de que o valor está disponível em até três dias úteis.
E se a nota falsa saiu do caixa eletrônico?
Existe um procedimento específico quando você recebe uma cédula suspeita durante um saque ou troca, inclusive em caixas eletrônicos.
A regulamentação atual determina que a instituição financeira deve substituir a cédula suspeita por outra em boas condições de uso, às suas expensas, imediatamente após a apresentação pelo cliente.
Por isso, se o problema surgir depois de um saque:
- guarde o comprovante da operação;
- não descarte a cédula;
- procure a instituição responsável pelo terminal;
- apresente a nota para substituição e análise.
Se o saque aconteceu em uma agência, vale procurar o atendimento imediatamente. Quanto mais informações você tiver sobre a operação, mais fácil será relacionar a cédula ao saque realizado.
Preciso registrar um boletim de ocorrência?
Nem todo caso de nota suspeita exige que você comece pela polícia. Quando você recebe uma cédula de origem desconhecida e quer verificar sua autenticidade, o procedimento indicado é entregá-la ao banco para análise.
A situação muda se houver indícios de fraude, golpe ou outra prática criminosa associada ao recebimento. Nesses casos, o registro de um Boletim de Ocorrência (BO) pode ajudar a documentar o ocorrido.
Se alguém tentar convencer você a colocar conscientemente uma cédula falsa em circulação, por exemplo, não aceite a proposta. A prioridade é preservar a cédula e buscar os canais adequados.
Como evitar receber uma nota falsa?
A melhor oportunidade para conferir o dinheiro é no momento do recebimento. Você não precisa examinar cada cédula durante uma compra comum, mas deve prestar atenção quando algo parecer diferente.
Alguns cuidados ajudam:
- coloque a nota contra a luz e confira a marca-d’água;
- toque as áreas de alto-relevo;
- verifique o número escondido;
- observe os recursos específicos da denominação;
- compare a cédula com outra do mesmo valor quando tiver dúvida.
O Banco Central reúne os elementos de segurança das cédulas para consulta, inclusive diferenças entre as denominações.
Uma dúvida na hora pode evitar um prejuízo
Receber uma nota falsa sem perceber não significa que você tenha como recuperar o dinheiro automaticamente. Depois que a suspeita aparece, a melhor decisão é interromper o uso da cédula e encaminhá-la para análise.
Conferir alguns elementos de segurança no momento do recebimento também reduz a chance de descobrir o problema somente depois. E, se a cédula veio de um caixa eletrônico, apresentar o dinheiro à instituição financeira permite aplicar o procedimento específico previsto para esse caso.
Perguntas Frequentes (FAQ)
O banco troca uma nota falsa?
Não se a análise confirmar que a cédula é falsa. Nesse caso, o Banco Central não reembolsa o valor. Se a análise confirmar que a nota é verdadeira ou ainda possui valor, o banco deve disponibilizar o dinheiro ao portador.
Posso pagar uma compra com uma nota que descobri ser falsa?
Não. Depois que você sabe ou suspeita que a cédula é falsa, não deve colocá-la novamente em circulação. O correto é encaminhá-la para análise na rede bancária.
Preciso guardar o recibo de retenção?
Sim. O banco deve fornecer um recibo quando recebe uma cédula suspeita para análise. Guarde o documento até o encerramento do procedimento.
Quanto tempo o Banco Central leva para analisar uma cédula suspeita?
O prazo é de até 30 dias corridos nas cidades onde o Banco Central possui representação e de até 45 dias corridos nas demais cidades.
O que faço se receber uma nota suspeita em um caixa eletrônico?
Apresente a cédula à instituição financeira responsável pelo saque. A regulamentação prevê a substituição imediata da nota por outra em boas condições de uso quando a cédula suspeita foi recebida em saque ou troca.