O empréstimo com garantia de joias pode ser uma alternativa para quem precisa de dinheiro e possui uma peça de valor que pode usar como garantia. A modalidade pode facilitar o acesso ao crédito porque o bem reduz o risco da operação para a instituição financeira.
Antes de entregar uma joia, é importante entender quanto você pode receber, quais custos terá e o que acontece se não conseguir quitar a dívida. A seguir, veja como funciona o penhor, quais bens você pode usar e em quais situações essa opção pode fazer sentido.
Como funciona o empréstimo com garantia de joias?
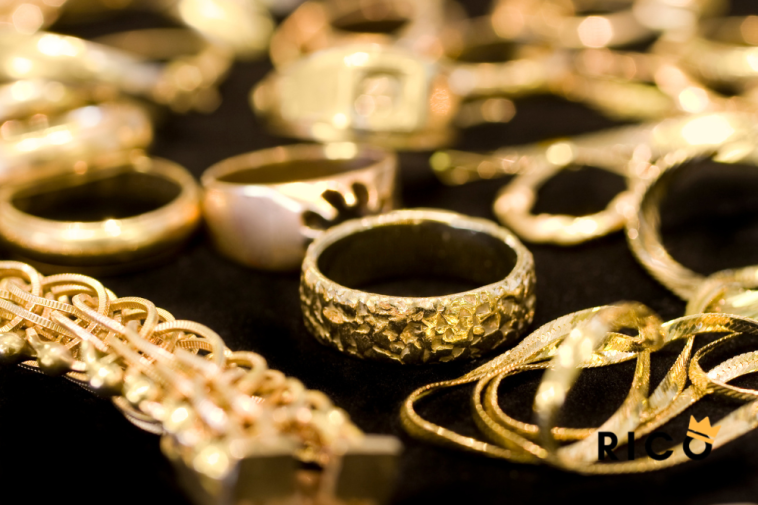
Essa modalidade é conhecida como penhor. O cliente entrega uma joia ou outro bem que a instituição aceita, e a instituição avalia a peça e define o valor que poderá emprestar.
Na CAIXA, por exemplo, o Penhor aceita joias e outros bens de valor, como relógios, canetas e pratarias, conforme as condições do produto. A instituição mantém a garantia armazenada durante o contrato e permite que o cliente a recupere depois da quitação.
O funcionamento pode ser resumido assim:
Entrega da joia → Avaliação → Definição do crédito → Liberação do dinheiro → Quitação → Devolução da garantia
Como existe um bem vinculado à operação, o processo pode ser diferente de um empréstimo pessoal tradicional, que normalmente depende de uma análise de crédito mais ampla.
Quanto é possível pegar com uma joia?
O valor liberado depende da avaliação que a instituição faz. O preço que você pagou pela peça ou o valor que acredita que ela tenha não determina automaticamente o crédito disponível.
A avaliação pode considerar características como:
- Material utilizado;
- Peso;
- Pureza do metal;
- Pedras preciosas;
- Características da peça;
- Valor que a instituição atribui à garantia.
Na CAIXA, o percentual do valor da garantia que pode ser liberado varia conforme o relacionamento do cliente com o banco e as condições da operação.
Importante: uma joia avaliada em R$ 10 mil, por exemplo, não significa necessariamente que você receberá R$ 10 mil em crédito.
Por isso, vale fazer a avaliação antes de decidir quanto pretende contratar.
Quais joias podem ser usadas como garantia?
A instituição define quais objetos aceita e os critérios que utiliza na avaliação.
No Penhor CAIXA, podem ser utilizados itens confeccionados em materiais como ouro, prata, platina e pérola, além de outros bens de valor que o produto aceita.
A importância financeira da peça também pode ser diferente do seu valor sentimental.
Valor sentimental ≠ valor de garantia
Uma joia de família pode ter enorme significado para o proprietário, mas a instituição precisa considerar critérios objetivos para determinar quanto ela representa como garantia.
Se a peça tiver importância emocional, esse fator deve entrar na sua decisão antes mesmo de calcular o custo do empréstimo.
O empréstimo exige análise de crédito?
Uma das características do penhor é justamente utilizar o bem como garantia da operação.
No Penhor CAIXA, a instituição informa que não exige análise cadastral ou avalista para a contratação. O produto também pode atender pessoas negativadas, conforme as condições que o banco divulga.
Isso pode tornar a modalidade uma alternativa para quem encontra dificuldades em conseguir crédito sem garantia.
A facilidade de contratação, entretanto, não elimina a necessidade de avaliar o custo da dívida. O consumidor continua responsável pelo pagamento e deve verificar todas as condições antes de contratar.
Quais custos devem ser considerados?
Não olhe apenas para o valor que a instituição vai liberar. O custo total da operação é o que determina quanto o empréstimo realmente vai pesar no orçamento.
Antes de contratar, confira:
Valor recebido → Taxa de juros → IOF → Outros encargos → Valor total para quitar
Também vale calcular quanto você realmente precisa. Se a necessidade é de R$ 3 mil, contratar um valor maior apenas porque a instituição disponibilizou mais crédito pode aumentar desnecessariamente a dívida.
Compare o custo total da operação com outras modalidades disponíveis para você. Uma taxa aparentemente baixa não significa necessariamente que o crédito terá o menor custo final.
Quando vale a pena usar uma joia para conseguir crédito?
O empréstimo com garantia de joias pode fazer sentido quando você precisa resolver uma necessidade financeira específica e já tem uma fonte previsível para quitar a dívida.
Alguns cenários podem justificar a análise:
- Despesa emergencial;
- Necessidade de dinheiro por um período curto;
- Dificuldade para conseguir crédito sem garantia;
- Necessidade de evitar um empréstimo com prazo muito longo;
- Possibilidade concreta de quitar a dívida dentro do contrato.
A modalidade tende a fazer mais sentido quando você sabe quanto precisa, quando poderá pagar e quanto o crédito vai custar.
Se o dinheiro for usado para cobrir despesas recorrentes sem uma mudança na situação financeira, o empréstimo pode apenas adiar o problema.
Quando é melhor procurar outra opção?
O penhor merece mais cautela quando a capacidade de pagamento é incerta ou quando a joia tem importância que vai muito além do seu valor financeiro.
Pense duas vezes se:
A renda para quitar é incerta
Você pode ter dificuldade para recuperar a peça no prazo previsto.
A joia é insubstituível
Uma peça de família pode ter um valor emocional que nenhum dinheiro consegue compensar.
O empréstimo servirá para pagar outras dívidas
Nesse caso, compare se a nova operação realmente reduz o custo do endividamento.
Você precisa de crédito recorrente
Se a necessidade de dinheiro se repete todos os meses, uma operação pontual pode não resolver a causa do problema.
A decisão deve considerar não apenas a facilidade de conseguir o dinheiro, mas também a capacidade de devolver o valor emprestado.
O que acontece se o empréstimo não for pago?
Essa é uma das principais diferenças entre o penhor e um empréstimo sem garantia.
Se o cliente não quitar a dívida dentro das condições estabelecidas, a instituição pode encaminhar o bem dado em garantia para leilão e recuperar o crédito concedido.
Na prática:
Dívida não quitada → Garantia permanece vinculada → Bem pode ser levado a leilão
A possibilidade de renovar o contrato pode existir conforme as regras da instituição, mas renovar não significa eliminar a dívida. O consumidor continua responsável pelos valores previstos na operação.
Por isso, não conte com uma futura renovação como única estratégia para conseguir pagar o empréstimo.
Como contratar um empréstimo usando uma joia?
O procedimento depende da instituição, mas a contratação do Penhor CAIXA envolve apresentar o bem para avaliação e entregar a documentação que o banco exige.
Em linhas gerais, o processo segue estas etapas:
- Procure uma unidade que ofereça o serviço.
- Leve a joia ou outro bem aceito.
- Apresente os documentos solicitados.
- Aguarde a avaliação da garantia.
- Confira o valor liberado, prazo e condições.
- Contrate a operação se os custos forem adequados.
- Quite o empréstimo para recuperar a joia.
A CAIXA informa que, para a contratação, você precisa apresentar documentos como RG, CPF regular e comprovante de residência.
Como comparar o penhor com outras opções de crédito?
Antes de contratar, compare o penhor com as alternativas disponíveis para sua situação.
| Ponto de comparação | O que analisar |
|---|---|
| Custo | Juros, IOF e demais encargos |
| Prazo | Tempo disponível para quitar |
| Garantia | O que pode acontecer com o bem |
| Valor liberado | Quanto você realmente precisa |
| Forma de pagamento | Como e quando a dívida será quitada |
| Risco | Consequências de não pagar |
A principal vantagem do penhor está na possibilidade de usar um bem como garantia para facilitar o acesso ao crédito. O principal cuidado está justamente nessa garantia: se você não quitar a dívida conforme o contrato, pode perder a joia.
O que avaliar antes de entregar sua joia?
Antes de contratar, faça uma última verificação:
Preciso realmente desse dinheiro?
Evite assumir uma dívida para uma despesa que pode esperar.
Quanto vou pagar no total?
Compare o custo completo, e não apenas a taxa anunciada.
Tenho uma fonte concreta para quitar?
O prazo precisa ser compatível com sua capacidade de pagamento.
Aceito o risco sobre a joia?
Se a peça tiver grande valor sentimental, considere esse fator.
Comparei com outras opções?
Uma alternativa sem garantia pode ter condições mais adequadas ao seu caso.
O empréstimo com garantia de joias pode ser útil para uma necessidade pontual, principalmente quando existe uma previsão clara de pagamento. A rapidez e a facilidade da contratação não devem, porém, substituir a análise do custo e do risco envolvido.
Perguntas Frequentes (FAQ)
Posso usar qualquer joia como garantia?
Não. A instituição define quais bens aceita e realiza uma avaliação antes de determinar o valor que poderá liberar.
Preciso ter nome limpo para contratar o empréstimo?
Depende da instituição e do produto. No Penhor CAIXA, o banco informa que não exige análise cadastral tradicional e pode atender pessoas negativadas, conforme as condições da operação.
Quanto posso receber por uma joia?
O valor depende da avaliação que a instituição realiza e das condições do produto. O preço que você pagou pela peça não determina necessariamente o valor do crédito.
Posso recuperar minha joia depois do empréstimo?
Sim. Depois de quitar o contrato, o cliente pode recuperar o bem dado em garantia, conforme as condições que a instituição estabeleceu.
O que acontece se eu não pagar?
Se o cliente não quitar a dívida conforme as condições do contrato, a instituição pode encaminhar o bem para leilão e recuperar o crédito concedido.
Vale a pena penhorar uma joia de família?
Depende da sua situação financeira e do valor sentimental da peça. Se você não tiver segurança de que conseguirá quitar a dívida, o risco de perder um bem insubstituível deve pesar na decisão.